Lettre de marché - Octobre 2026
Devises : le dollar se renforce, le yen repart à la baisse.
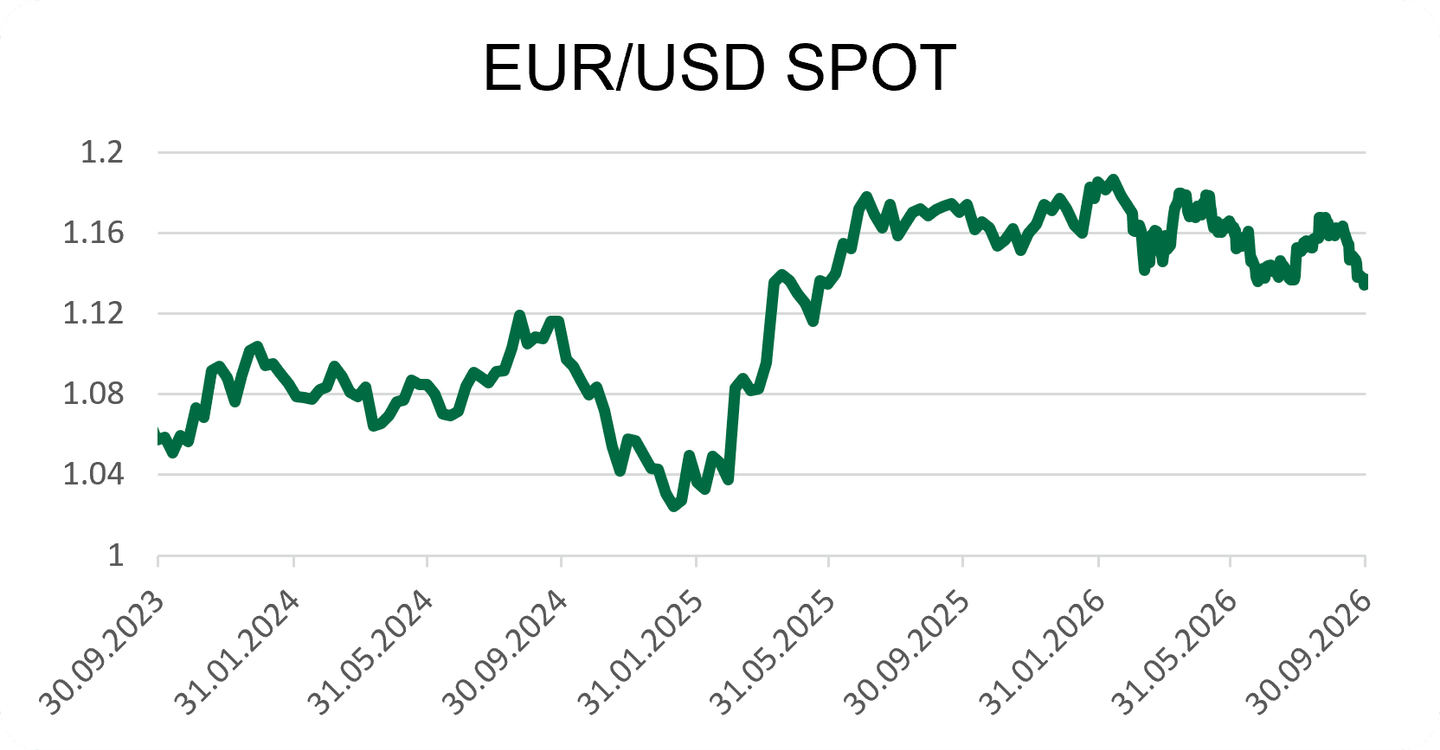
EURUSD : L’EURUSD évolue autour de 1,136-1,138, soit un recul d’environ 2,4 % en un mois. L’euro efface ainsi une partie de sa progression estivale. Cette baisse s’explique notamment par le différentiel de taux d’intérêt en faveur des États-Unis, tandis que la fragilité de la situation énergétique européenne et les incertitudes géopolitiques renforcent l’attrait du dollar comme valeur refuge.
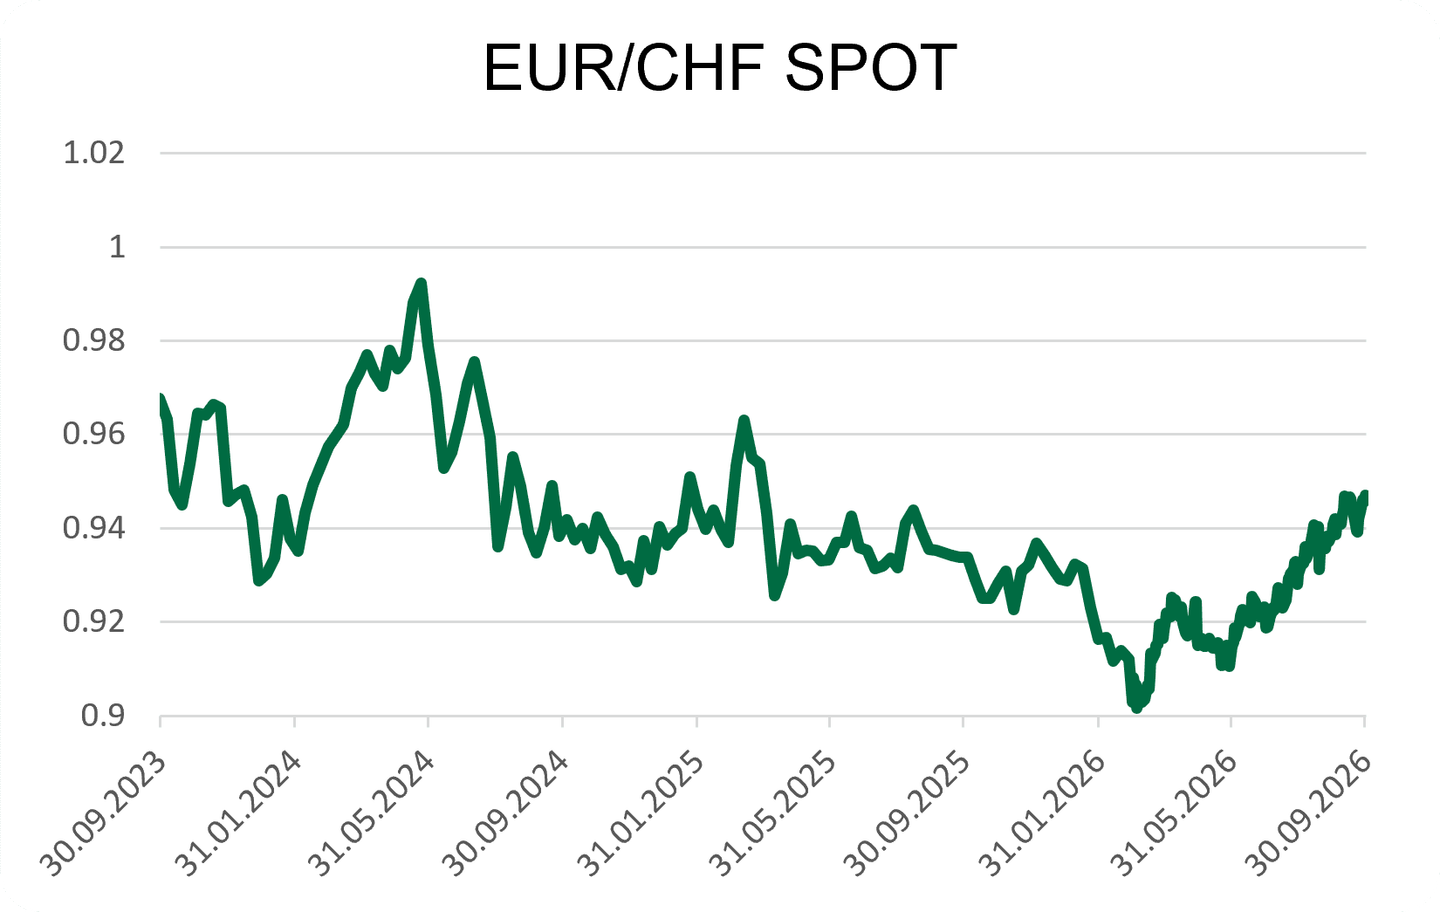
EURCHF : L’EURCHF évolue autour de 0,946, soit une progression d’environ 1,1 % en un mois.
L’euro s’est donc légèrement renforcé face au franc suisse. La BNS a maintenu son taux directeur à 0 %, alors que l’inflation suisse reste relativement modérée à 0,8 %. Ce maintien de taux très bas contraste avec les hausses décidées par la Fed et la BCE et réduit l’attrait relatif du franc.
EURCNY : L’EURCNY évolue autour de 7,64, soit une baisse d’environ 2,6 % en un mois.
La Banque populaire de Chine a maintenu ses principaux taux à 3,0 % à un an et 3,5 % à cinq ans.
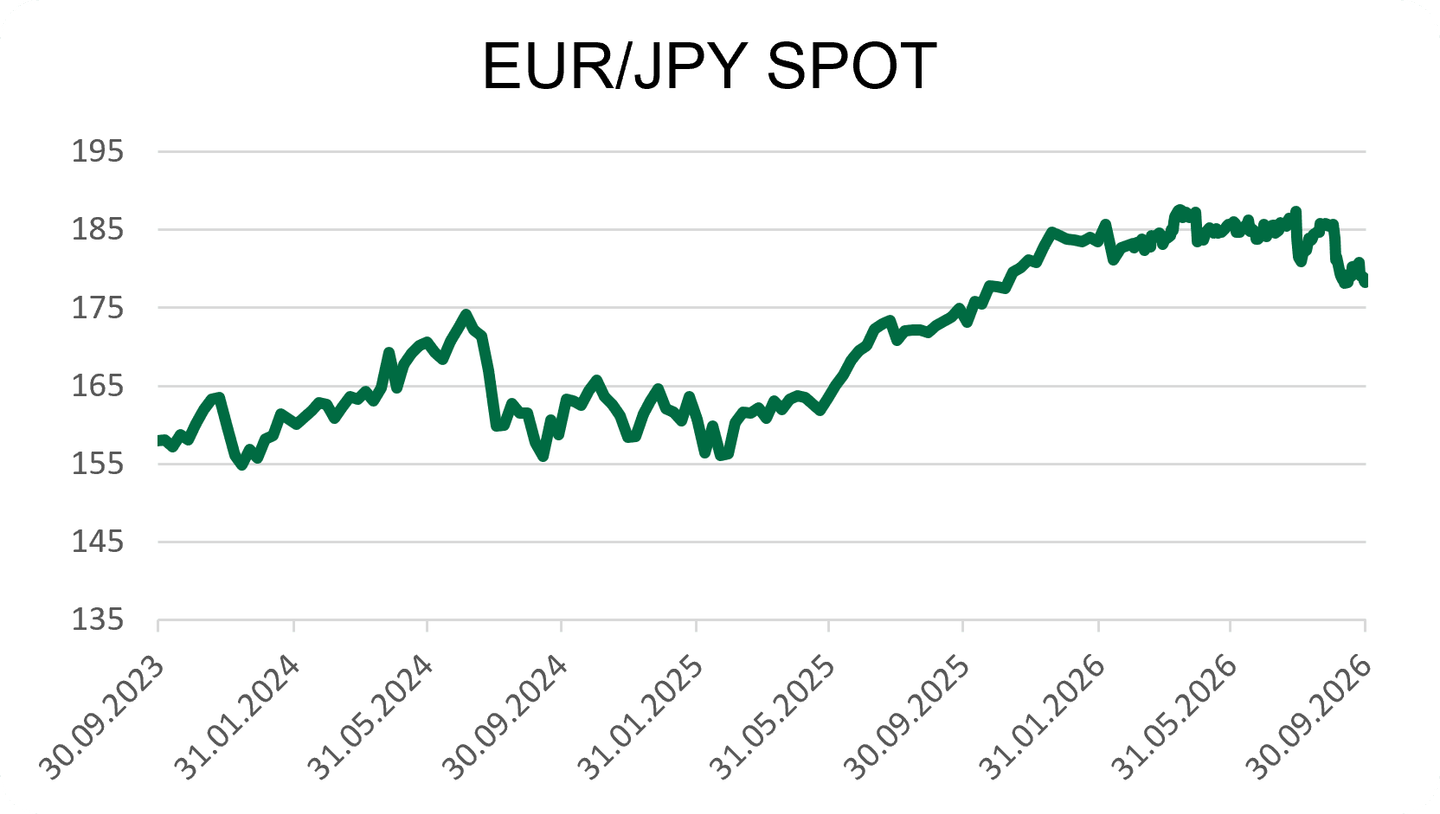
EURJPY : L’EURJPY évolue autour de 178,5, en forte baisse par rapport au cours de début de mois à 185. L’écart de taux avec les États-Unis demeure important, alors que les rendements américains ont fortement progressé en septembre. Cette différence de rémunération continue de peser sur la devise japonaise et explique son nouvel affaiblissement en fin de mois.
EURBRL : L’EURBRL évolue autour de 5,94. Le real brésilien reste soutenu par des taux d’intérêt élevés, mais l’approche de l’élection présidentielle crée davantage d’incertitude. Le 1er tour aura lieu le 4 octobre 2026 et le 2e tour le 25 octobre 2026.
EURZAR : L’EURZAR évolue autour de 18,7. Le rand sud-africain reste soutenu par des taux d’intérêt élevés, la Banque centrale sud-africaine ayant relevé son taux directeur à 7,25 % en septembre. Toutefois, la hausse des prix du pétrole et les tensions géopolitiques pèsent sur la devise sud-africaine et augmentent sa volatilité.
Taux d’intérêt : la remontée des taux s’accélère en zone euro.
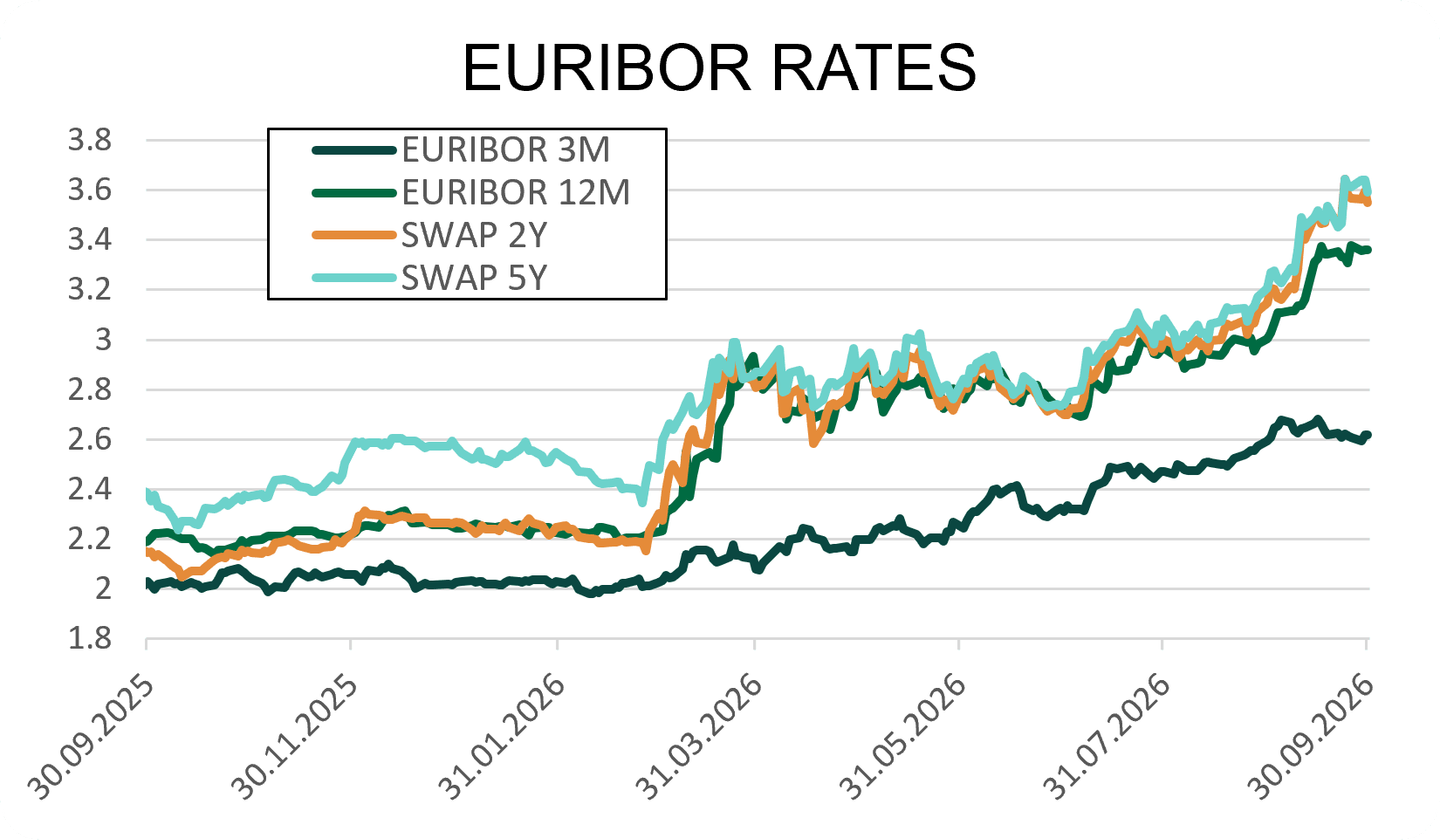
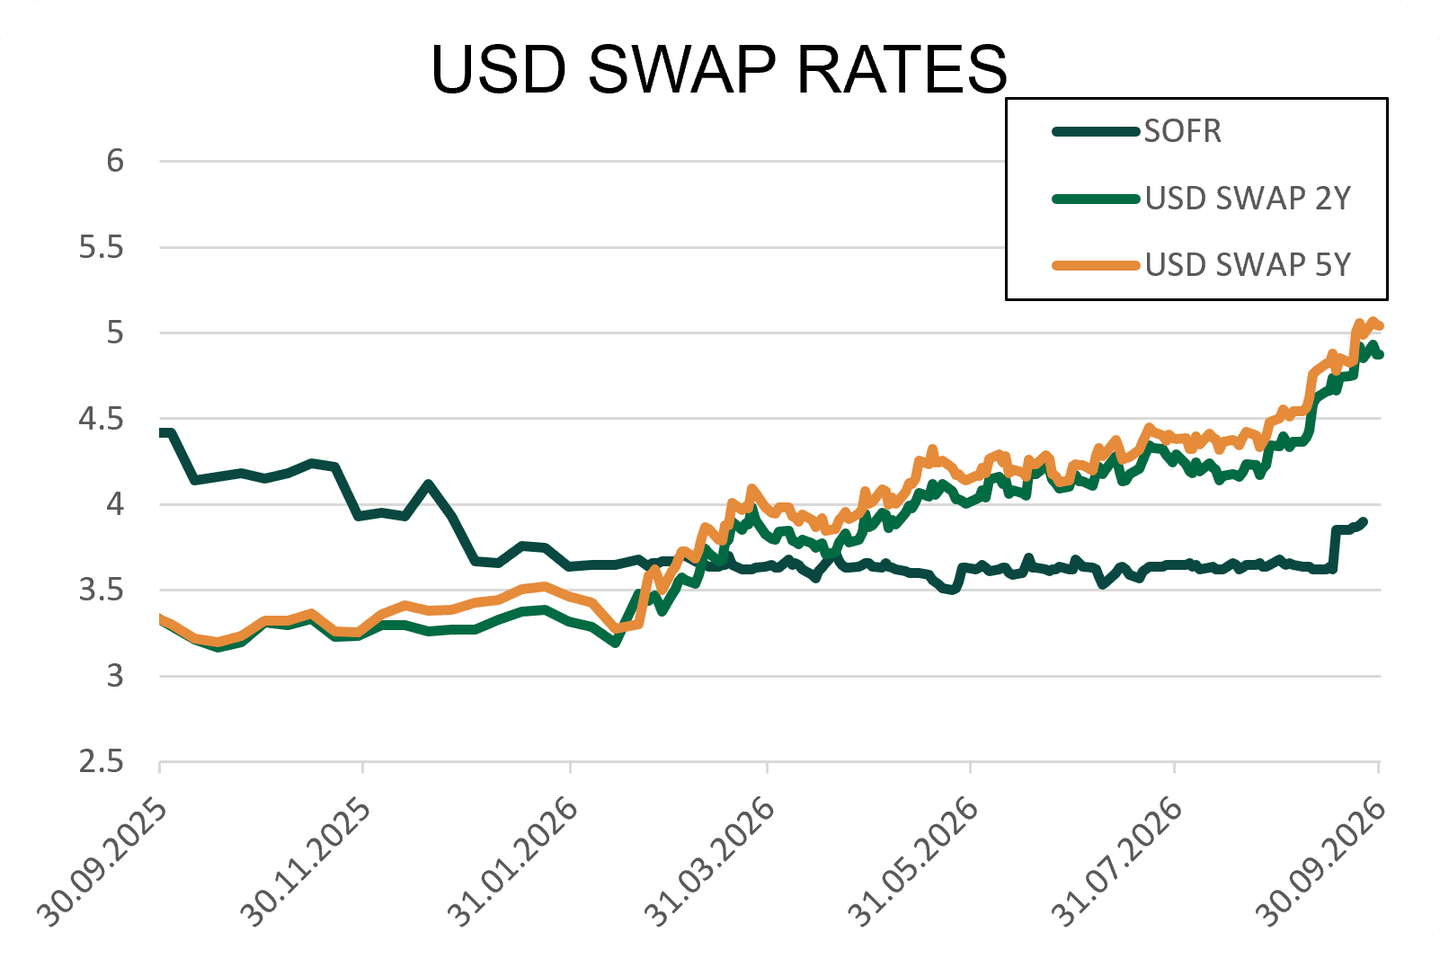
États-Unis : La Réserve fédérale a relevé ses taux de 25 points de base en septembre, portant la fourchette des Fed Funds à 3,75 %-4,00 %. L’inflation reste élevée à 3,4 % en août, tandis que le chômage se maintient à 4,1 %, ce qui laisse à la Fed une certaine marge pour poursuivre une politique restrictive. Cette décision s’explique par la persistance des tensions inflationnistes, notamment liées à l’énergie, alors que le marché du travail reste suffisamment solide pour permettre à la Fed de poursuivre la hausse de ses taux. Sur les marchés, cette orientation a entraîné une forte tension des taux longs, le Treasury à dix ans évoluant autour de 5,2 %. La conséquence est un durcissement des conditions de financement pour les ménages et les entreprises américaines, en particulier dans l’immobilier et pour les investissements de long terme.
Zone euro : La Banque centrale européenne a également relevé ses taux de 25 points de base en septembre, portant le taux de dépôt à 2,50 %. L’inflation est remontée à 3,2 % en août, contre 2,9 % en juillet, tandis que l’activité économique reste solide : le PMI composite a atteint 53,1 en septembre, son plus haut niveau depuis environ trois ans et demi. La hausse des prix de l’énergie constitue l’un des principaux facteurs expliquant le retour des tensions inflationnistes. Dans le même temps, la résistance de l’activité permet à la BCE de poursuivre la hausse de ses taux sans provoquer, à ce stade, de contraction généralisée de l’économie.
Royaume-Uni : La Banque d’Angleterre a maintenu son taux directeur à 3,75 % en septembre. L’inflation britannique reste élevée, autour de 3,1 %, tandis que l’activité continue de progresser mais à un rythme modéré. La BoE préfère pour l’instant attendre de déterminer si la hausse des coûts énergétiques se transmet durablement aux salaires et aux prix des services.
Japon : La Banque du Japon a relevé son taux directeur de 1 % à 1,25 % en septembre, poursuivant ainsi la normalisation progressive de sa politique monétaire. L’inflation reste relativement modérée, autour de 1,9 %, tandis que l’activité économique continue de progresser.
Chine : La Banque populaire de Chine a maintenu ses principaux taux inchangés en septembre, à 3,0 % à un an et 3,5 % à cinq ans, pour le seizième mois consécutif. La production industrielle reste dynamique, tandis que la consommation intérieure et le secteur immobilier demeurent fragiles.
Matières premières : flambée des prix des matières premières et des tensions sur l’approvisionnement.
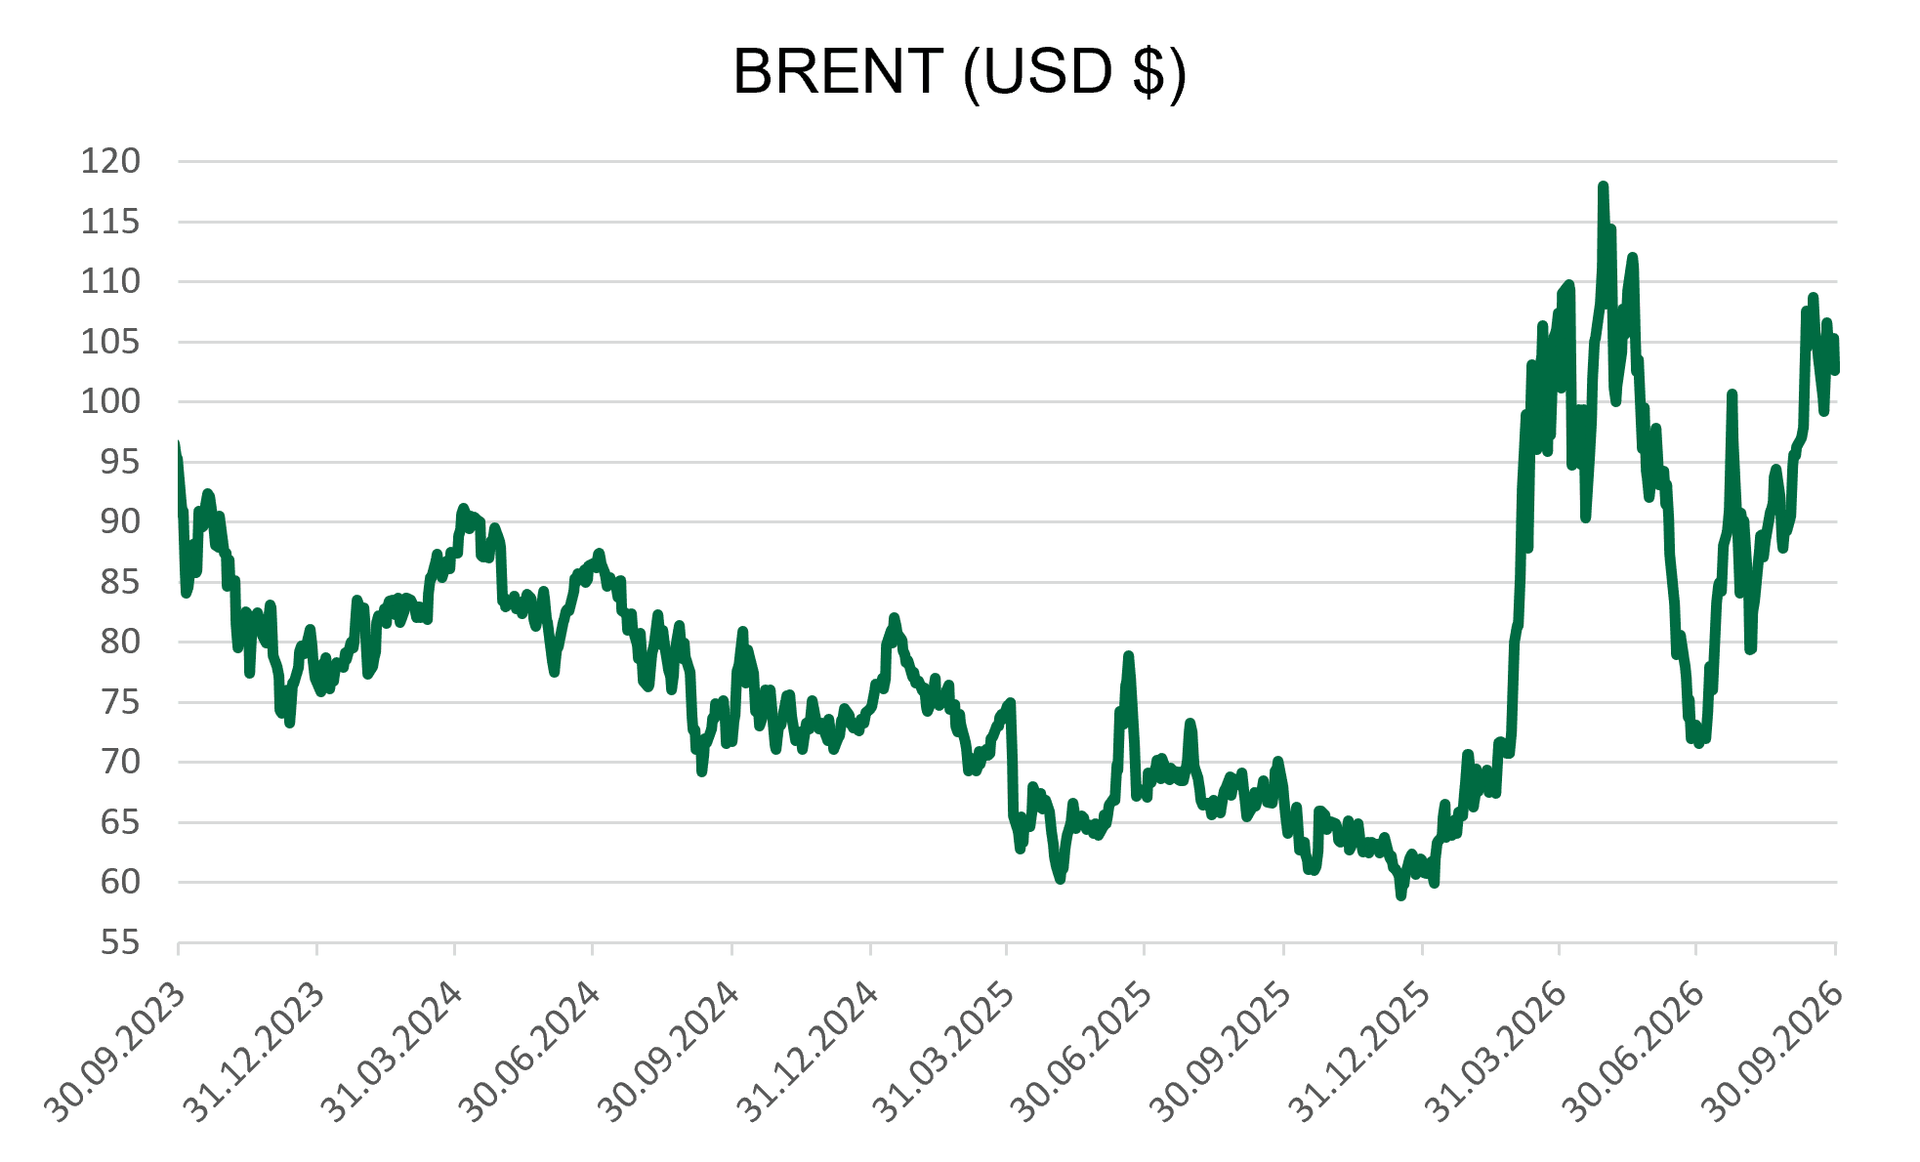
Pétrole : Le Brent évolue autour de 107 dollars le baril, en hausse d’environ 18 % sur un mois. Le marché pétrolier reste donc sous forte tension, après plusieurs semaines de hausse liées au conflit au Moyen-Orient. La principale cause reste le risque de perturbation des flux en provenance du Golfe, notamment autour du détroit d’Ormuz. Malgré une remontée des exportations régionales en septembre, les contraintes logistiques et le recours à des solutions de transport alternatives maintiennent une importante prime de risque sur les cours.
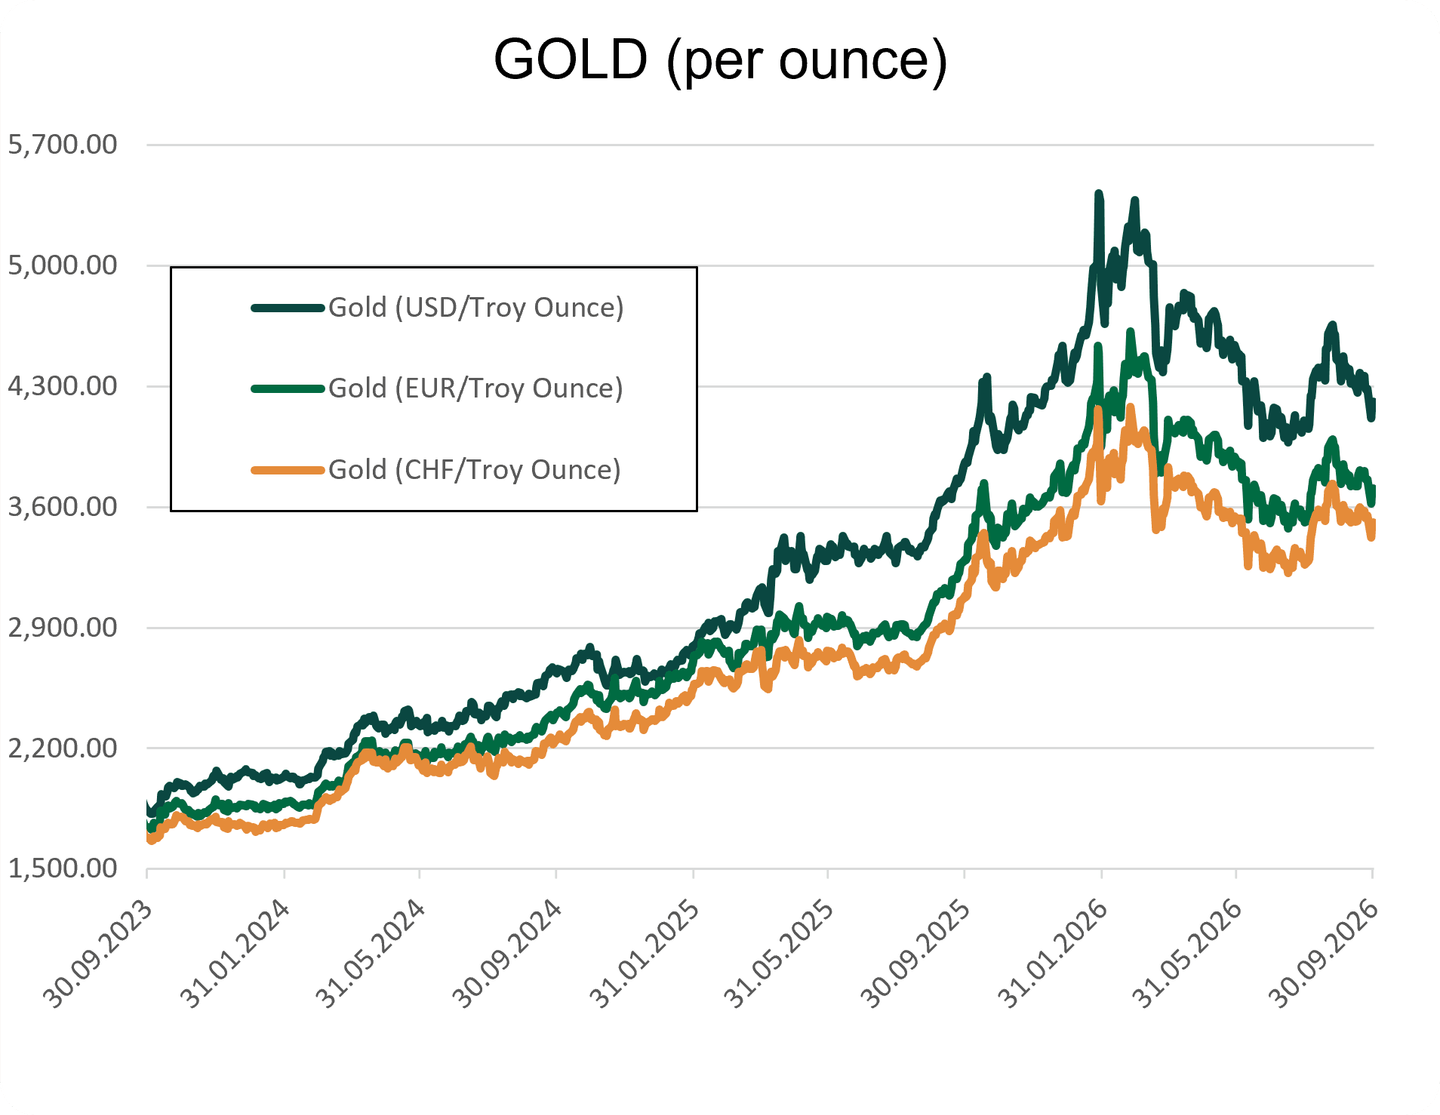
Or : L’or évolue autour de 4 130-4 140 dollars l’once, en baisse d’environ 7 % sur le mois et proche d’un plus bas de sept semaines. Cette baisse s’explique en partie par la forte remontée des rendements obligataires américains et la hausse du dollar. Avec un Treasury à dix ans dépassant 5,2 %, les actifs rémunérés deviennent relativement plus attractifs que l’or. Le métal conserve toutefois un soutien lié aux risques géopolitiques et aux achats de banques centrales.
Soufre : Le soufre évolue autour de 7 735 CNY par tonne. La baisse sur un mois est proche de 7 %. Le prix reste toutefois près de trois fois supérieur à son niveau d’il y a un an, après avoir atteint un record supérieur à 11 000 CNY au mois de juin. Pour les producteurs d’acide sulfurique et d’engrais phosphatés notamment, la pression sur les coûts demeure donc significative malgré le repli observé depuis les sommets du printemps.
Gaz naturel / GNL : Aux États-Unis, le gaz naturel évolue autour de 3,14 dollars par million de BTU, en hausse d’environ 7 % sur un mois. Le marché reste soutenu par une demande croissante des terminaux d’exportation de GNL et par certaines perturbations ponctuelles de production, même si l’offre américaine demeure abondante.
En Europe, le TTF évolue autour de 71-72 euros par MWh. La hausse mensuelle est désormais limitée à quelques pourcents, mais les prix restent plus de deux fois supérieurs à ceux observés un an auparavant. Surtout, les stocks européens ne sont remplis qu’à environ 70-71 %, contre une moyenne saisonnière proche de 87 %.
Le principal risque reste l’approvisionnement en GNL. La fermeture du détroit d’Ormuz a fortement réduit les exportations qataries et QatarEnergy a prolongé plusieurs déclarations de force majeure. Le prix du GNL asiatique JKM se situe désormais autour de 26 dollars par million de BTU, en hausse d’environ 15 % sur un mois.
Pour les industries européennes fortement consommatrices de gaz, la situation reste donc fragile à l’approche de l’hiver. Des stocks relativement faibles combinés à une nouvelle perturbation de l’offre ou à un hiver froid pourraient provoquer rapidement une nouvelle hausse des prix.
GPU / IA : Le coût des capacités de calcul haut de gamme reste élevé, alors que la demande pour les GPU de génération Blackwell continue de progresser. Chez Lambda, la location d’un Nvidia B200 coûte actuellement entre 6,69 et 6,99 dollars par GPU et par heure, contre environ 4 dollars pour un H100. La plupart des acteurs du secteur ont augmenté leurs prix de 20% ces dernières semaines.
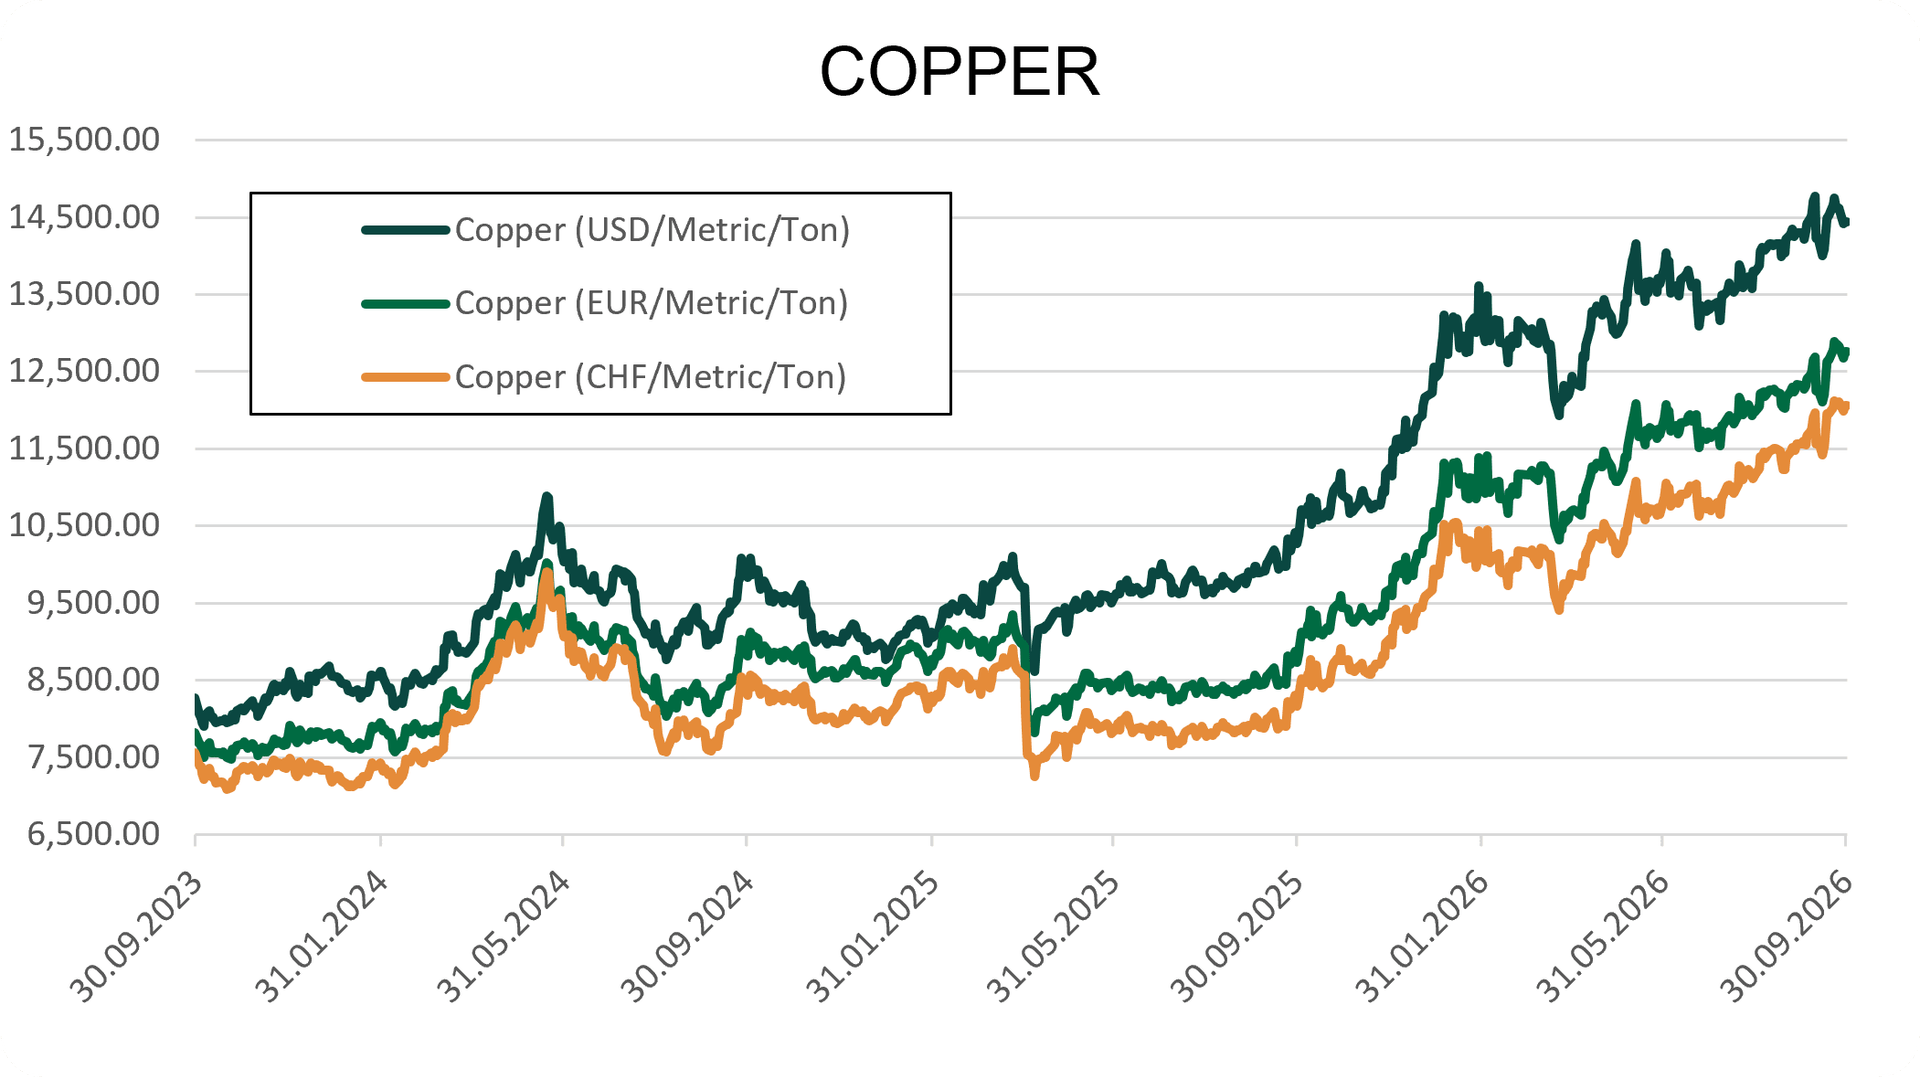
Cuivre : Le cuivre évolue autour de 6,56 dollars la livre aux États-Unis, après avoir atteint un record proche de 6,85 dollars au cours du mois. Sur un mois, le cours est désormais quasiment stable, mais il reste environ 35 % plus élevé qu’un an auparavant.
Cette lettre de marché a été rédigée le 30/09/2026.
NOTRE Équipe Vous accompagne
Kerius Finance réunit une équipe d’experts passionnés, dédiée à l’analyse, la gestion et l’optimisation des risques financiers. Notre approche repose sur la transparence, la rigueur et l’écoute, afin de comprendre précisément vos enjeux et de vous apporter des solutions sur mesure.